Предлагаем вашему вниманию Аналитический отчет по вторичному рынку коммерческой недвижимости (стрит-ритейл) г. Архангельска с приведенными динамикой, экономической корреляцией и инвестиционными стратегиями исходя из данных за период – январь-сентябрь 2026 г.
МАКРОЭКОНОМИЧЕСКИЙ КОНТЕКСТ И ФУНДАМЕНТАЛЬНЫЕ ФАКТОРЫ РАЗВИТИЯ РЫНКА
Вторичный рынок коммерческой недвижимости формата стрит-ритейл в Архангельске в период с января по сентябрь 2026 года находился под мощным воздействием жестких макроэкономических условий и денежно-кредитной политики Банка России. Определяющим фактором для сегмента выступила динамика ключевой ставки, которая в течение первых трех кварталов 2026 года плавно снижалась с уровня 16,0% в начале года до 14,0% в сентябре. Среднее значение ключевой ставки за рассматриваемый период зафиксировано на высоком уровне 14,5–14,6% годовых, что сформировало жесткий порог минимальной доходности для альтернативных инвестиционных инструментов, таких как банковские депозиты и облигации федерального займа.
Высокая стоимость заемного капитала привела к принципиальному удорожанию коммерческой ипотеки и бизнес-кредитов, фактически заблокировав приток рычагового капитала на вторичный рынок недвижимости. Инвесторы и покупатели коммерческих помещений были вынуждены скорректировать требования к нормам доходности (Cap Rate), требуя от объектов стрит-ритейла более высокой текущей отдачи для компенсации процентного риска и альтернативных издержек. На этом фоне на рынке Архангельска наблюдалась сдержанная потребительская активность, вызванная замедлением темпов роста ВВП до 0,0–1,0% и сохранением инфляционного давления на уровне 6,0–7,0%. Это вынуждало операторов розничной торговли и сферы услуг оптимизировать операционные расходы, что незамедлительно отразилось на запрашиваемых арендных ставках и стоимости купли-продажи коммерческих площадей.
Собственники торговых объектов, столкнувшись с существенным удлинением сроков экспозиции помещений и ростом доли вакантных площадей, были вынуждены планомерно снижать запрашиваемые цены продажи, приводя их в соответствие с падающими арендными потоками и требованиями инвесторов по окупаемости.
ДИНАМИКА ЦЕН КУПЛИ-ПРОДАЖИ И АРЕНДЫ КОММЕРЧЕСКОЙ НЕДВИЖИМОСТИ ПО РАЙОНАМ
Центральный район (Октябрьский и Ломоносовский округа)
Центральная часть города Архангельска концентрирует ключевой пешеходный и автомобильный трафик, относясь к высокой и выше среднего ценовым категориям. За период с января по сентябрь 2026 года в Центре зафиксировано выраженное нисходящее движение средних ставок предложения как в сегменте продажи, так и в сегменте аренды.
В сегменте купли-продажи наибольшую удельную уценку квадратного метра продемонстрировали микроформаты (до 50 кв. м) и крупноформатные торговые помещения (251–500 кв. м). Небольшие объекты до 50 кв. м подешевели с 192 000 руб./кв. м в январе до 111 000 руб./кв. м в сентябре, что составило падение на 42,2% при среднем значении за период в 127 944,4 руб./кв. м. Помещения площадью 251–500 кв. м снизились в цене с 129 000 руб./кв. м до 67 000 руб./кв. м, продемонстрировав падение на 48,1% и среднюю цену за 9 месяцев на уровне 77 222,2 руб./кв. м. Средние форматы проявили большую ценовую устойчивость: помещения 51–100 кв. м снизились со 112 000 руб./кв. м до 95 000 руб./кв. м (-15,2%), а помещения 101–250 кв. м — с 90 300 руб./кв. м до 79 000 руб./кв. м (-12,5%).
В арендном секторе Центрального района также преобладала понижательная динамика. Наиболее глубокая коррекция арендных ставок произошла в категории 51–100 кв. м, где показатель упал на 41,4% — с 1 280 руб./кв. м/мес. в январе до 750 руб./кв. м/мес. в сентябре. Компактные помещения до 50 кв. м после пика в феврале (1 770 руб./кв. м/мес.) скорректировались к сентябрю до 1 000 руб./кв. м/мес. (-16,0% к январю). Объекты 101–250 кв. м и 251–500 кв. м завершили период на едином уровне арендной ставки в 600 руб./кв. м/мес., что соответствует снижению на 14,3% и 27,7% соответственно.
| Тип сделки | Площадь объекта | 01.2026 (руб./кв. м) | 09.2026 (руб./кв. м) | Динамика 01–09.2026 (%) | Средняя цена за период (руб./кв. м) |
| Продажа | до 50 кв. м | 192 000 | 111 000 | -42,2% | 127 944,4 |
| Продажа | 51–100 кв. м | 112 000 | 95 000 | -15,2% | 111 277,8 |
| Продажа | 101–250 кв. м | 90 300 | 79 000 | -12,5% | 80 855,6 |
| Продажа | 251–500 кв. м | 129 000 | 67 000 | -48,1% | 77 222,2 |
| Аренда | до 50 кв. м | 1 190 | 1 000 | -16,0% | 1 191,1 |
| Аренда | 51–100 кв. м | 1 280 | 750 | -41,4% | 935,6 |
| Аренда | 101–250 кв. м | 700 | 600 | -14,3% | 785,6 |
| Аренда | 251–500 кв. м | 830 | 600 | -27,7% | 714,4 |
Районы средней ценовой категории (Округ Майская горка и Соломбальский округ)
Локации средней ценовой категории демонстрируют неоднородную ценовую динамику, обусловленную спецификой локального жилищного строительства и локального объема доступного предложения стрит-ритейла.
В округе Майская горка в секторе продаж зафиксированы регулярные данные по помещениям 51–100 кв. м, где стоимость экспозиции сформировала жесткое ценовое плато на уровне 150 000 руб./кв. м в период с апреля по сентябрь (за исключением майского проседания до 115 000 руб./кв. м), показав среднее значение 144 166,7 руб./кв. м. В арендном секторе данного округа помещения до 50 кв. м продемонстрировали высокую устойчивость: после июньского всплеска до 1 800 руб./кв. м/мес. ставка в сентябре установилась на уровне 1 060 руб./кв. м/мес. (+1,0% к январю). В то же время формат 51–100 кв. м снизился в аренде с 1 250 руб./кв. м/мес. в январе до 800 руб./кв. м/мес. в сентябре (-36,0%).
В Соломбальском округе продажи площадей 101–250 кв. м характеризовались снижением с 93 000 руб./кв. м в январе до 78 000 руб./кв. м в сентябре (-16,1%), проходя через локальный минимум в апреле на уровне 50 000 руб./кв. м. Аренда малых объектов до 50 кв. м волатильно снизилась с 1 190 руб./кв. м/мес. до 840 руб./кв. м/мес. (-29,4%), проходя через экстремальные значения в 2 000 руб./кв. м/мес. в апреле и 380 руб./кв. м/мес. в мае. Помещения 51–100 кв. м подешевели в аренде с 1 250 руб./кв. м/мес. в феврале до 750 руб./кв. м/мес. в сентябре (-40,0%).
| Округ | Тип сделки | Площадь объекта | 01.2026 | 09.2026 | Изменение за период (%) | Средняя цена за период |
| Майская горка | Продажа | 51–100 кв. м | — | 150 000 | 0,0% (к 04.2026) | 144 166,7 |
| Майская горка | Аренда | до 50 кв. м | 1 050 | 1 060 | +1,0% | 1 178,9 |
| Майская горка | Аренда | 51–100 кв. м | 1 250 | 800 | -36,0% | 996,7 |
| Соломбальский | Продажа | 101–250 кв. м | 93 000 | 78 000 | -16,1% | 73 777,8 |
| Соломбальский | Аренда | до 50 кв. м | 1 190 | 840 | -29,4% | 962,5 |
| Соломбальский | Аренда | 51–100 кв. м | — | 750 | -40,0% (к 02.2026) | 990,0 |
| Соломбальский | Аренда | 101–250 кв. м | — | 720 | +2,9% (к 02.2026) | 775,0 |
Округ Варавино-Фактория (Ценовая категория ниже среднего)
Периферийный округ Варавино-Фактория характеризуется наличием стабильного локального спроса на базовые потребительские товары при невысоком общем уровне цен.
В купле-продаже объектов 51–100 кв. м запрашиваемая цена зафиксирована на устоявшейся отметке 89 000 руб./кв. м. Крупноформатный сегмент (251–500 кв. м) показал прирост удельной цены предложения — с 35 000 руб./кв. м в январе до 89 000 руб./кв. м в сентябре (+154,3%). Этот структурный сдвиг объясняется выходом на рынок качественно обновленных объектов с действующими договорами аренды сетевых продуктовых дискаунтеров взамен устаревших неотапливаемых или неприспособленных помещений.
В сегменте аренды Варавино-Фактории объекты до 50 кв. м продемонстрировали планомерный спуск с 1 250 руб./кв. м/мес. в январе до 820 руб./кв. м/мес. в сентябре (-34,4%). Площади 51–100 кв. м проявили минимальное снижение, изменившись с 850 руб./кв. м/мес. до 800 руб./кв. м/мес. (-5,9%) со средним значением 745,6 руб./кв. м/мес.
| Тип сделки | Площадь объекта | 01.2026 (руб./кв. м) | 09.2026 (руб./кв. м) | Изменение за период (%) | Средняя цена за период (руб./кв. м) |
| Продажа | 51–100 кв. м | 89 000 | — | 0,0% | 89 000,0 |
| Продажа | 251–500 кв. м | 35 000 | 89 000 | +154,3% | 62 000,0 |
| Аренда | до 50 кв. м | 1 250 | 820 | -34,4% | 1 187,8 |
| Аренда | 51–100 кв. м | 850 | 800 | -5,9% | 745,6 |
| Аренда | 101–250 кв. м | 550 | — | 0,0% (к 08.2026) | 628,0 |
Полная выборка данных в Маркетинговом исследовании рынка недвижимости Архангельска и Северодвинска за сентябрь 2026 года.
ВЗАИМОСВЯЗЬ ДИНАМИКИ ЦЕН, ФОРМАТНЫХ РАЗЛИЧИЙ И ВАЛОВОЙ ДОХОДНОСТИ
Комплексный анализ ценовых рядов по различным площадям и ценовым категориям позволяет установить ряд прямых причинно-следственных связей и структурных корреляций, определяющих функционирование рынка стрит-ритейла Архангельска.
На рынке сохраняется классическая обратная зависимость между площадью помещения и ценой за один квадратный метр, обусловленная эффектом масштаба и разницей в структуре покупательского спроса. В Центральном районе средняя цена продажи малых объектов до 50 кв. м составила 127 944,4 руб./кв. м, тогда как для крупноформатных объектов 251–500 кв. м аналогичный показатель равнялся 77 222,2 руб./кв. м. Однако волатильность цен у малых форматов оказалась существенно выше: коэффициент вариации цен объектов до 50 кв. м составил 18,9%, в то время как у помещений 101–250 кв. м он находился на уровне 12,3%. Это подтверждает высокую чувствительность частных розничных инвесторов к макроэкономическим шокам и альтернативной доходности банковских вкладов.
Важнейшей неочевидной закономерностью выступает диспропорция показателей валовой арендной доходности (Gross Rental Yield) и сроков окупаемости (Payback Period) между центральными и периферийными округами. Расчет арендной доходности и окупаемости производится по следующим базовым формулам финансового анализа:
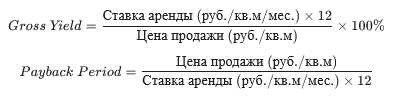
Расчетные данные показывают, что наибольшую валовую доходность генерируют объекты в спальных районах и районах средней/ниже среднего ценовых категорий благодаря низкому порогу стоимости покупки. В Соломбальском округе торговые помещения до 50 кв. м обеспечивают среднюю доходность 13,79% годовых при сроке окупаемости 7,3 года, тогда как в Центральном районе аналогичный формат генерирует 11,17% годовых при окупаемости 9,0 лет.
| Район | Площадь объекта | Средняя цена продажи (руб./кв. м) | Средняя ставка аренды (руб./кв. м/мес.) | Валовая доходность Gross Yield (%) | Срок окупаемости (лет) | Доходность в сентябре 2026 (%) |
| Центр | до 50 кв. м | 127 944,4 | 1 191,1 | 11,17% | 9,0 | 10,81% |
| Центр | 51–100 кв. м | 111 277,8 | 935,6 | 10,09% | 9,9 | 9,47% |
| Центр | 101–250 кв. м | 80 855,6 | 785,6 | 11,66% | 8,6 | 9,11% |
| Центр | 251–500 кв. м | 77 222,2 | 714,4 | 11,10% | 9,0 | 10,75% |
| Майская горка | 51–100 кв. м | 144 166,7 | 996,7 | 8,30% | 12,1 | 6,40% |
| Соломбальский | до 50 кв. м | 83 750,0 | 962,5 | 13,79% | 7,3 | — |
| Соломбальский | 101–250 кв. м | 73 777,8 | 775,0 | 12,61% | 7,9 | 11,08% |
| Варавино-Фактория | 51–100 кв. м | 89 000,0 | 745,6 | 10,05% | 9,9 | — |
Яркой рыночной аномалией выступает ситуация в округе Майская горка, где цена предложения помещений 51–100 кв. м удерживалась на завышенном уровне 150 000 руб./кв. м при снижении арендной ставки до 800 руб./кв. м/мес. в сентябре. Это приводит к падению текущей валовой доходности до 6,40% годовых и увеличению срока окупаемости до 12,1 лет, что делает приобретение данных объектов инвестиционно нецелесообразным в условиях ставки ЦБ в 14,0%.
СРЕДНЕСРОЧНЫЙ ПРОГНОЗ ТЕНДЕНЦИЙ И ДВИЖЕНИЯ ЦЕН
Среднесрочная динамика вторичного рынка коммерческой недвижимости Архангельска будет определяться траекторией ключевой ставки Банка России и общим состоянием региональной экономики. Согласно базовому прогнозу регулятора, средняя ключевая ставка за 2026 год составит 14,5–14,6% с паузой на уровне 14,0% осенью и возможным точечным снижением до 13,75% в декабре. В 2027 году ожидается продолжение цикла смягчения денежно-кредитной политики со снижением средней ставки до 10,5–12,5% и ее дальнейшим приведением к 8,0–9,0% в 2028 году.
В IV квартале 2026 года на вторичном рынке купли-продажи Архангельска сохранится давление на цены предложения. Из-за сохранения высокой стоимости кредитования и альтернативной привлекательности депозитов продавцам переоцененных объектов (в первую очередь в Майской горке и неликвидных помещениях Центрa) придется пойти на дополнительную уценку в размере 3–5% для закрытия сделок. В арендном секторе ставки зафиксируются на достигнутых локальных минимумах, демонстрируя стагнацию до конца года.
В I–II кварталах 2027 года, по мере снижения ключевой ставки ниже рубежа 12,0%, начнется процесс постепенного перетока капитала из зафиксированных депозитов обратно в реальные активы. Это приведет к стабилизации цен купли-продажи во всех ценовых категориях и росту инвестиционной активности в отношении наиболее ликвидных форматов стрит-ритейла.
Во II полугодии 2027 года арендный рынок перейдет к умеренному росту ставок со средней динамикой 4,0–6,0% в год, сопровождающей целевой уровень инфляции. Драйвером роста арендных ставок выступит экспансия федеральных розничных сетей формата «у дома», продуктовых дискаунтеров и пунктов выдачи заказов маркетплейсов, адаптировавшихся к новым экономическим условиям.
СТРАТЕГИЧЕСКИЕ РЕКОМЕНДАЦИИ ДЛЯ ИНВЕСТОРОВ, ПОКУПАТЕЛЕЙ И АРЕНДАТОРОВ
На основе проведенного анализа инвестиционных метрик, рисков и ценовой динамики сформирован комплекс рекомендаций для участников вторичного рынка стрит-ритейла Архангельска.
Покупателям и инвесторам в текущий момент следует отдать предпочтение крупноформатным объектам площадью 251–500 кв. м в Центральном районе, прошедшим глубокую ценовую коррекцию до 67 000 руб./кв. м. Данная ценовая отметка обеспечивает доходность на уровне 10,75% годовых и создает высокий потенциал капитализации стоимости объекта при снижении ключевой ставки в 2027–2028 годах. Также высокой инвестиционной привлекательностью обладают помещения 101–250 кв. м в Соломбальском округе с ценой 78 000 руб./кв. м, генерирующие доходность 11,08% годовых при коротком сроке окупаемости в 7,9 года.
Категорически рекомендуется отказаться от покупки объектов площадью 51–100 кв. м в округе Майская горка по завышенной цене 150 000 руб./кв. м, поскольку их текущая валовая доходность (6,40%) существенным образом проигрывает безрисковым депозитам и не компенсирует инфляционные риски. Покупателям также стоит избегать приобретения малых объектов до 50 кв. м в Центральном районе, если удельная цена предложения превышает 130 000 руб./кв. м при отсутствии долгосрочного индексируемого договора аренды.
Арендаторам коммерческих площадей рекомендуется воспользоваться текущей фазой «рынка арендатора» для заключения долгосрочных договоров в Центральном районе на помещения 51–100 кв. м, где арендные ставки упали на 41,4% до уровня 750 руб./кв. м/мес., а также на площади 51–100 кв. м в Соломбальском округе по аналогичной цене 750 руб./кв. м/мес.. В то же время арендаторам следует воздержаться от аренды малых помещений до 50 кв. м в Соломбале и Майской горке по ставкам выше 1 200–1 500 руб./кв. м/мес. ввиду высокой нестабильности пешеходного трафика и существенной волатильности локальных ставок.
| Направление стратегии | Сегмент и локация | Ценовые параметры | Обоснование и инвестиционный расчет |
| Рекомендуемая покупка | Центр (251–500 кв. м) | 67 000 руб./кв. м | Доходность 10,75% годовых, максимальный потенциал роста стоимости активов при смягчении ДКП |
| Рекомендуемая покупка | Соломбальский (101–250 кв. м) | 78 000 руб./кв. м | Высокая доходность 11,08% годовых, быстрая окупаемость (7,9 года), стабильный поток |
| Рекомендуемая аренда | Центр (51–100 кв. м) | 750 руб./кв. м/мес. | Дисконт -41,4% к январским значениям, возможность зафиксировать премиальную локацию |
| Рекомендуемая аренда | Соломбальский (51–100 кв. м) | 750 руб./кв. м/мес. | Снижение затрат на 40,0%, оптимальный баланс трафика и арендной нагрузки |
| Отказ от покупки | Майская горка (51–100 кв. м) | 150 000 руб./кв. м | Низкая доходность (6,40%), окупаемость 12,1 лет, проигрыш депозитной ставке |
| Отказ от покупки | Центр (до 50 кв. м) | > 130 000 руб./кв. м | Завышенные риски волатильности ценовых ставок, риск переплаты на спаде рынка |
| Отказ от аренды | Майская горка / Соломбала (до 50 кв. м) | > 1 200–1 500 руб./кв. м/мес. | Неустойчивый локальный трафик, высокая ротация арендаторов |
ЗАКЛЮЧЕНИЕ
Анализ вторичного рынка коммерческой недвижимости формата стрит-ритейл в Архангельске за период с января по сентябрь 2026 года фиксирует завершение этапа завышенных ценовых ожиданий и переход к фазе фундаментальной переоценки торговых активов. Масштабная коррекция цен купли-продажи (от -12,5% до -48,1% в ключевых категориях) вернула показатель валовой арендной доходности наиболее качественных объектов к значениям 10,8–11,7% годовых. В преддверии планируемого снижения ключевой ставки Банка России в 2027 году текущий период представляет собой выгодное окно возможностей для консолидации недооцененных крупноформатных и среднеформатных помещений в Центральном и Соломбальском округах Архангельска.


1 комментарий на “Анализ вторичного рынка коммерческой недвижимости (стрит-ритейл) Архангельска: динамика цен, доходность и прогноз на 2026–2027 гг.”
Комментирии отключены.