1. МАКРОЭКОНОМИЧЕСКИЙ КОНТЕКСТ И ФУНДАМЕНТАЛЬНЫЕ ФАКТОРЫ РЫНКА В 2026 ГОДУ
Рынок коммерческой недвижимости формата стрит-ритейл в Архангельске в период с января по сентябрь 2026 года развивался под воздействием сложного комплекса макроэкономических и локальных градостроительных факторов. Главным регуляторным вектором периода стала денежно-кредитная политика Банка России. Ключевая ставка, находившаяся в начале 2026 года на уровне 16,0%, поэтапно снижалась через отметки 15,5% в феврале, 15,0% в марте, 14,5% в апреле и 14,25% в июне, зафиксировавшись на уровне 14,0% в июле и сентябре. Средняя ключевая ставка за данный период составила порядка 14,6–14,7%. Высокий уровень процентных ставок в экономике оказал двоякое влияние на рынок коммерческих площадей: с одной стороны, стоимость коммерческого кредитования и рыночной ипотеки оставалась высокой, удерживая ставки по кредитам в диапазоне 14,5–18,0% годовых и существенно ограничивая применение заёмного капитала. С другой стороны, ускорение инфляции по итогам 2026 года до 7,1–7,6% стимулировало частных инвесторов искать защитные активы, перенаправляя ликвидность из постепенно снижающих доходность банковских депозитов в объекты стрит-ритейла.
Локальным драйвером развития городского пространства стало утверждение и старт реализации Мастер-плана Архангельской агломерации с общим объемом инвестиций 378 млрд. рублей до 2035 года. В рамках этого процесса сформировался выраженный градостроительный сдвиг. Если Центральный район, охватывающий Октябрьский и Ломоносовский округа, сохраняет статус зрелого административно-делового ядра с высокой плотностью застройки, то округ Майская горка превратился в эпицентр первичного жилищного строительства и освоения 6–8 микрорайонов. Возведение современных жилых комплексов, включая ЖК «Аквилон МайСкай» и ЖК «Панорама», создало масштабный спрос на торговые и сервисные помещения первичного рынка в спальных районах. На национальном рынке коммерческой недвижимости базовые ставки капитализации для качественного стрит-ритейла установились в диапазоне 11,5–13,5%. Однако на локальном рынке Архангельска в 2026 году проявилась существенная диспропорция между высокими ценами приобретения нежилых помещений и ценовым потолком арендных ставок, что привело к сжатию доходности в отдельных сегментах и потребовало от инвесторов более избирательного подхода к выбору формата объектов.
2. ДИНАМИКА ЦЕН ПРОДАЖИ НЕЖИЛЫХ ПОМЕЩЕНИЙ (01.2026 – 09.2026 ГГ.)
Анализ первичного рынка нежилых помещений стрит-ритейла в Архангельске демонстрирует существенную дифференциацию ценовых показателей в зависимости от локации, стадии готовности объекта (строящиеся, текущего года постройки, прошлого года постройки) и площади торгового лота.
В Центральном ценовом районе, относящемся к ценовой категории «высокая и выше среднего», динамика цен строящихся объектов малого формата площадью до 50 кв. м характеризовалась нисходящей коррекцией. Стартовав с уровня 222 000 руб./кв. м в марте 2026 года, цена просела до 185 000 руб./кв. м к июлю и удерживалась на этом значении вплоть до сентября, показав снижение на 16,7%. В категории 51–100 кв. м цены строящихся объектов снизились с пиковых 185 000 руб./кв. м в марте до 152 000 руб./кв. м в августе. Готовые объекты прошлого года постройки в Центральном районе в малом формате до 50 кв. м также продемонстрировали снижение от максимальных значений февраля на уровне 271 000 руб./кв. м до устойчивого плато в 228 000 руб./кв. м в мае-сентябре.
Диаметрально противоположная динамика зафиксирована в округе Майская горка, принадлежащем к средней ценовой категории. Здесь в сегменте строящегося жилья малого формата до 50 кв. м установились рекордные для города удельные цены, находившиеся в диапазоне от 270 000 руб./кв. м в мае до 247 000 руб./кв. м в сентябре. В формате 51–100 кв. м удельная цена выросла с 144 000 руб./кв. м в январе до 271 000 руб./кв. м в июне, зафиксировавшись на уровне 200 000 руб./кв. м в августе и сентябре, что отражает прирост на 38,9% к началу года. В сегменте крупных площадей 101–250 кв. м в Майской горке в сентябре произошел скачок предложения до 241 000 руб./кв. м.
В Соломбальском округе ценовая конъюнктура строящихся объектов малого и среднего формата до 50 кв. м и 51–100 кв. м отличалась абсолютной статичностью, составляя 150 000 руб./кв. м на протяжении июня — сентября 2026 года. Нижеприведенная таблица отражает помесячную динамику средневзвешенных цен продажи первичной коммерческой недвижимости по ключевым сегментам рынка Архангельска.
3. ДИНАМИКА АРЕНДНЫХ СТАВОК ПЕРВИЧНОГО РЫНКА СТРИТ-РИТЕЙЛА
Сегмент аренды нежилых помещений первичного рынка в Архангельске в рассматриваемый период находился под давлением растущих операционных издержек торговых сетей и ограничений реальных доходов населения. В результате на арендном рынке проявилась тенденция к понижательной коррекции ставок, выраженная во втором полугодии 2026 года.
В Центральном районе ставки аренды на готовые объекты прошлых лет постройки малого формата до 50 кв. м снизились с 2 000 руб./кв. м в месяц в начале года до 1 400 руб./кв. м в месяц к августу и сентябрю (-30,0%), несмотря на кратковременный всплеск в июне до 2 380 руб./кв. м. В формате 51–100 кв. м после пиковых значений февраля (2 500 руб./кв. м в месяц) и июня (2 100 руб./кв. м в месяц) ставки просели до 1 100 руб./кв. м в месяц в августе и сентябре, показав падение на 56,0% от февральского максимума. Новые помещения текущего года постройки в Центре выходили на рынок по более высоким ставкам: объекты площадью 51–100 кв. м сдавались по фиксированной ставке 2 010 руб./кв. м в месяц с июля по сентябрь 2026 года. Для крупноформатных объектов 101–250 кв. м арендная ставка в Центре составляла от 700 до 1 010 руб./кв. м в месяц.
В округе Варавино-Фактория, представляющем категорию ниже средней, в сегменте крупноформатных строящихся объектов 251–500 кв. м зафиксированы минимальные ставки на уровне 1 000 руб./кв. м в месяц в июне с последующим снижением до 700 руб./кв. м в месяц в июле 2026 года. Детализированная помесячная динамика арендных ставок представлена в следующей таблице.
4. СТРУКТУРНЫЕ ЗАВИСИМОСТИ, ЛОКАЦИОННЫЕ ИНВЕРСИИ И МАКРОЭКОНОМИЧЕСКИЕ КОРРЕЛЯЦИИ
4.1. Локационная инверсия: фактор опережающего роста Майской горки
Анализ рыночных данных выявляет фундаментальный сдвиг в ценообразовании коммерческой недвижимости Архангельска. В строящихся объектах малого формата до 50 кв. м удельная стоимость квадратного метра в округе Майская горка, составляющая от 247 000 до 270 000 руб./кв. м, устойчиво опережает аналогичные показатели Центрального района, где цены варьируются от 185 000 до 222 000 руб./кв. м, на 25–35%. Данное ценовое опережение объясняется высокими темпами первичной жилой застройки в 6–8 микрорайонах.
Современные жилые комплексы, такие как ЖК «Аквилон МайСкай» и ЖК «Панорама», формируют автономные жилые массивы с плотным семейным платежеспособным населением. Торговые площади на первых этажах в таких локациях обладают высокой ликвидностью для сервисного бизнеса, включая пункты выдачи заказов, аптеки и пекарни. В отличие от них, Центральный район характеризуется высокой насыщенностью коммерческими площадями, а также усложненной транспортной доступностью и дефицитом парковочных мест, что ограничивает рост стоимости помещений.
4.2. Эластичность стоимости от площади объекта и фактор масштаба
На первичном рынке стрит-ритейла прослеживается выраженная обратная зависимость удельной цены квадратного метра от общей площади торгового лота. Разница в удельной стоимости между помещениями до 50 кв. м и крупными объектами 101–250 кв. м достигает 40–55%. Подобный дисбаланс вызван доступностью капитала для частных инвесторов. Компактный формат требует меньшего объёма инвестиций, что позволяет инвесторам совершать покупки без привлечения дорогостоящего коммерческого кредитования под 14,5–18,0%. Напротив, приобретение крупноформатных блоков объемом 101–250 кв. м и 251–500 кв. м требует участия институциональных игроков или применения кредитного рычага, в результате чего девелоперы вынуждены устанавливать существенный дисконт за квадратный метр.
4.3. Ножницы цен и сжатие доходности коммерческих активов (Cap Rate)
В рассматриваемый период зафиксировано расхождение между динамикой цен купли-продажи и арендных ставок. Цены купли-продажи помещений малого и среднего формата сохраняли высокие значения (от 150 000 до 228 000 руб./кв. м в Центре), тогда как арендные ставки во втором полугодии снизились до 1 100 – 1 400 руб./кв. м в месяц. Расчёт валовой годовой доходности для торгового помещения площадью 51–100 кв. м в Центральном районе при стоимости 150 000 руб./кв. м и арендной ставке 1 100 руб./кв. м в месяц показывает следующее значение:
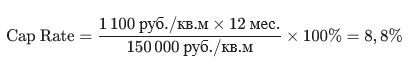
При учёте операционных расходов, налогообложения и периодов экспозиции при смене арендатора чистая доходность инвестора опускается до 6,5–7,2% годовых. Это создает аномальную ситуацию, при которой доходность владения недвижимости оказывается существенно ниже уровня ключевой ставки Банка России в 14,0% и ставок по депозитам. Собственники коммерческих площадей предпочитают снижать арендные ставки ради сохранения заполняемости, но удерживают цены продажи, оценивая объекты как долгосрочный антиинфляционный актив.
4.4. Стадия строительной готовности и премия за риск девелоперского цикла
В Центральном районе зафиксирован ценовой разрыв между строящимися объектами и объектами прошлых лет постройки. В малом формате до 50 кв. м помещения в сданных домах прошлых лет торгуются по цене 228 000 руб./кв. м, что на 23,2% превышает цену строящихся аналогов, составляющую 185 000 руб./кв. м. В условиях высокого уровня ключевой ставки покупатели закладывают в цену строящихся объектов премию за риск девелоперского цикла, временные задержки ввода и стоимость отложенного получения арендного потока.
5. ПРОГНОЗ ДИНАМИКИ ЦЕН И РЫНОЧНЫХ ТРЕНДОВ НА 2026–2027 ГОДЫ
5.1. Макроэкономическая траектория и денежно-кредитные условия
Базовый сценарий развития рынка опирается на среднесрочные макроэкономические ориентиры регулятора. Банк России сохранит ключевую ставку на уровне 14,0% на закрывающих заседаниях 2026 года. Возобновление последовательного смягчения денежно-кредитной политики прогнозируется в весенне-летний период 2027 года, с постепенным снижением средней ключевой ставки в 2027 году до диапазона 10,5–12,5% и достижением уровня 8,0–9,0% к 2028 году. Инфляция, достигнув 7,1–7,6% по итогам 2026 года, замедлится до 4,0% в 2027 году. Поэтапное снижение стоимости заемных ресурсов приведет к постепенному восстановлению активности на рынке коммерческой недвижимости и снижению требований к доходности со стороны инвесторов.
5.2. Перспективы цен купли-продажи
В сегменте строящихся помещений малого формата до 50 кв. м в округе Майская горка прогнозируется стабилизация цен в диапазоне 240 000 – 255 000 руб./кв. м. Завершение активной фазы строительства новых жилых комплексов снизит дефицит предложения и остановит агрессивный рост цен. В Центральном районе в сегментах 51–100 кв. м и 101–250 кв. м ожидается умеренное коррекционное снижение цен продажи на 4–6% до уровня 145 000 – 160 000 руб./кв. м. Это позволит привести показатели валовой доходности объектов к уровню 9,5–11,0% годовых в условиях снижающейся ключевой ставки. Крупноформатные помещения свыше 251 кв. м покажут нейтральную динамику, соответствующую уровню инфляции.
5.3. Ожидаемые изменения на рынке аренды
Арендный рынок Архангельска, достигнув локального минимума в августе-сентябре 2026 года, перейдет к фазе постепенного восстановления. По мере снижения инфляционного давления и адаптации бизнеса к операционным издержкам ставки аренды в Центральном районе на помещения 51–100 кв. м вырастут с текущих 1 100 руб./кв. м в месяц до 1 400 – 1 650 руб./кв. м в месяц к середине 2027 года. В округе Майская горка по мере ввода жилых домов и роста заселенности новых кварталов арендные ставки на малый формат укрепятся в диапазоне 1 800 – 2 100 руб./кв. м в месяц, обеспечивая высокое качество арендных потоков.
6. СТРАТЕГИЧЕСКИЙ ИНВЕСТИЦИОННЫЙ АНАЛИЗ И КОММЕРЧЕСКИЕ РЕКОМЕНДАЦИИ
6.1. Наиболее инвестиционно привлекательные сегменты
С точки зрения соотношения риска и доходности наиболее перспективным решением является приобретение строящихся помещений малого формата от 30 до 50 кв. м в округе Майская горка. Несмотря на высокий уровень удельной цены (247 000 – 260 000 руб./кв. м), данные лоты характеризуются максимальной ликвидностью и минимальным сроком экспозиции при смене арендатора.
Вторым привлекательным направлением выступает покупка готовых объектов площадью 51–100 кв. м в Центральном районе, где цена предложения снизилась до 150 000 руб./кв. м. Покупка таких активов за счет собственного капитала создает устойчивую позицию для получения дохода при восстановлении арендных ставок.
Третьей стратегической возможностью является приобретение крупноформатных объектов от 101 до 250 кв. м в строящихся комплексах Центр по ценам 159 000 руб./кв. м с целью их последующего межевания на 2–3 малых помещения. Данная стратегия парцелляции позволяет сформировать арендную наценку в 30–40% за квадратный метр после сдачи объекта в эксплуатацию.
6.2. Высокорискованные активы и нерекомендуемые сделки
Инвесторам рекомендуется воздержаться от приобретения нежилых помещений с привлечением банковского кредитования при действующих ставках 14,5–18,0% годовых. Текущая доходность стрит-ритейла в Архангельске на уровне 6,5–9,0% создает отрицательный финансовый рычаг, при котором арендные платежи не покрывают расходы по обслуживанию долга.
Также следует отказаться от покупки готовых помещений малого формата в Центральном районе по ценам выше 230 000 – 270 000 руб./кв. м при текущем уровне арендных ставок. Арендаторам не рекомендуется заключать долгосрочные договоры аренды в новостройках спальных районов по стартовым ставкам свыше 2 000 руб./кв. м до момента полного заселения жилого массива, так как отсутствие сформированного пешеходного трафика создает высокий риск нерентабельности бизнеса в первые 12–18 месяцев работы.
6.3. Матрица стратегических решений по категориям участников рынка
Нижеприведенная таблица содержит систематизированный комплекс рекомендаций для ключевых субъектов первичного рынка коммерческой недвижимости Архангельска.
| Категория участников | Рекомендуемые инвестиционные решения | Нерекомендуемые операции | Инвестиционный горизонт |
| Инвесторы (Покупка) | Приобретение микро-лотов до 50 кв. м в Майской горке за счет собственных средств. Покупка объектов 51-100 кв. м в Центре по цене до 150 000 руб./кв. м. Реализация проектов парцелляции крупных блоков. | Применение кредитного рычага по ставкам свыше 14,5%. Покупка объектов в Центре с валовой доходностью Cap Rate ниже 8,0%. | Среднесрочный (3–5 лет) |
| Арендаторы (Ритейл и Сервис) | Заключение долгосрочных договоров аренды в Центре на площади 51-100 кв. м на локальном дне ставок (1 100 — 1 400 руб./кв. м). Согласование арендных каникул от 3 до 6 месяцев в новостройках. | Согласие на ежегодную индексацию ставки аренды выше уровня инфляции (более 7,5%). Аренда крупных блоков от 200 кв. м в локациях с неразвитым трафиком. | Краткосрочный (1–3 года) |
| Девелоперы (Застройщики) | Проектирование коммерческих фронтов с возможностью гибкой нарезки площадей от 30 кв. м. Подготовка помещений в формате чистовой отделки под требования сетевых операторов. | Вывод на рынок крупных неделимых блоков от 250 кв. м без предварительных соглашений с якорными арендаторами. Завышение цен продажи на старте строительства. | Долгосрочный (5–7 лет) |
7. ЗАКЛЮЧЕНИЕ
Первичный рынок коммерческой недвижимости формата стрит-ритейл в Архангельске в период с января по сентябрь 2026 года продемонстрировал высокую степень структурной трансформации под влиянием макроэкономических факторов и реализации городских градостроительных инициатив. Зафиксированное ценовое опережение строящихся объектов в округе Майская горка над помещениями Центрального района отражает смещение потребительского и инвестиционного спроса в зоны активного жилищного строительства.
Несмотря на временное сжатие арендной доходности во втором полугодии 2026 года, коммерческая недвижимость малого формата сохраняет статус надежного инструмента сохранения капитала. По мере реализации базового сценария Банка России по снижению ключевой ставки в 2027 году и дальнейшего освоения территорий Архангельска инвестиционная привлекательность качественных объектов стрит-ритейла продемонстрирует устойчивое восстановление.


1 комментарий на “Анализ рынка первичной коммерческой недвижимости (стрит-ритейл) в Архангельске в сентябре 2026 года: комплексный анализ динамики, корреляций и среднесрочный прогноз”
Комментирии отключены.